
Kiedy PCC-3 jest potrzebny i kto składa deklarację?
PCC-3 to deklaracja podatku od czynności cywilnoprawnych, charakteryzująca się wskazaniem stron umowy, przedmiotu czynności i wartości rynkowej; przy typowej sprzedaży auta między osobami prywatnymi obowiązek rozliczenia co do zasady spoczywa na kupującym w terminie 14 dni. Zasady wynikają z ustawy o PCC publikowanej w ISAP oraz informacji Krajowej Administracji Skarbowej, sprawdzonych przed publikacją w 2026 r.
Kiedy kupno samochodu wymaga formularza PCC-3?
Formularz PCC-3 najczęściej składa kupujący, gdy zawiera umowę kupna sprzedaży rzeczy ruchomej z osobą prywatną, która nie działa jako podatnik VAT w tej transakcji. Klasyczny przykład to używany samochód kupiony od właściciela z ogłoszenia, a nie od komisu wystawiającego fakturę VAT.
Z mojej redakcyjnej praktyki wynika, że największe pomyłki pojawiają się wtedy, gdy kupujący patrzy wyłącznie na nazwę sprzedawcy. Liczy się rzeczywisty charakter konkretnej sprzedaży i dokument, który ją potwierdza.
- Zakup używanego samochodu od osoby prywatnej może wymagać PCC-3, jeśli czynność mieści się w zakresie ustawy o PCC.
- Sprzedaż motocykla, przyczepy albo sprzętu o istotnej wartości również trzeba ocenić według tych samych zasad podatkowych.
- Umowa pożyczki może rodzić odrębny obowiązek PCC, nawet gdy nie dotyczy żadnego pojazdu.
- Zakup od przedsiębiorcy udokumentowany fakturą VAT zwykle wymaga odrębnej analizy, ponieważ czynności opodatkowane VAT mogą korzystać z wyłączenia z PCC.
- Umowa zawarta między kilkoma kupującymi może wymagać użycia załącznika PCC-3/A obok deklaracji głównej.
Kiedy nie trzeba płacić PCC?
Nie każda sprzedaż oznacza podatek. Ustawa o PCC przewiduje wyłączenia i zwolnienia, dlatego przed wysłaniem deklaracji trzeba porównać umowę z aktualnym opisem czynności na podatki.gov.pl oraz z przepisami w ISAP.
„Obowiązek, terminy i zakres podatku od czynności cywilnoprawnych należy oceniać na podstawie ustawy oraz aktualnego stanu faktycznego.” — parafraza zasad wynikających z ustawy o podatku od czynności cywilnoprawnych, ISAP, stan prawny weryfikowany w 2026 r.
Jedno zdanie, które dobrze porządkuje sprawę: PCC-3 dotyczy czynności cywilnoprawnej, a nie każdego zakupu, dlatego faktura VAT, rodzaj sprzedawcy i przedmiot umowy mają znaczenie od pierwszego kroku.
Treść ma charakter informacyjny i nie zastępuje konsultacji z doradcą podatkowym, zwłaszcza gdy umowa obejmuje firmę, współwłasność, pożyczkę albo nietypowe zwolnienie.
Jaki jest termin na PCC-3 i jakie dokumenty przygotować?
Termin na PCC-3 wynosi co do zasady 14 dni od dnia powstania obowiązku podatkowego, a deklarację oraz zapłatę trzeba rozliczyć według aktualnych zasad Krajowej Administracji Skarbowej. Przed rozpoczęciem przygotuj umowę, dane stron, datę czynności i dowody pozwalające uzasadnić wartość rynkową przedmiotu.
Ile jest czasu na złożenie PCC-3?
Co do zasady masz 14 dni, licząc od dokonania czynności wskazanej w umowie, aby złożyć PCC-3 i rozliczyć należność. Nie odkładaj sprawy na ostatni wieczór, bo korekta danych stron lub problem z autoryzacją online może wydłużyć cały proces.
Przy zakupie auta 5 marca termin trzeba liczyć od daty czynności wpisanej w umowie, a nie od dnia rejestracji pojazdu. Przy umowach nietypowych – na przykład pożyczce wypłacanej w transzach – moment powstania obowiązku wymaga ostrożniejszej oceny.
Jakie dane przygotować przed wypełnieniem formularza PCC-3?
Przygotuj dokumenty w jednej teczce lub folderze, zanim wejdziesz do e-Urzędu Skarbowego. Dzięki temu nie przepiszesz numeru PESEL, daty umowy ani wartości przedmiotu z pamięci, co jest częstą przyczyną korekty deklaracji.
- Umowa kupna sprzedaży powinna zawierać datę, miejsce zawarcia, dane stron oraz dokładne oznaczenie przedmiotu sprzedaży.
- Dane podatnika powinny obejmować aktualny PESEL albo NIP, adres zamieszkania i nazwę właściwego urzędu skarbowego.
- Opis samochodu powinien uwzględniać markę, model, rok produkcji, numer VIN, przebieg i stan techniczny, jeśli wpływają na wartość rynkową.
- Dokumenty porównawcze powinny pokazywać ceny podobnych rzeczy, na przykład ogłoszenia aut o zbliżonym roczniku, silniku i przebiegu.
- Potwierdzenie przelewu warto zachować razem z umową, ponieważ pomaga odtworzyć faktyczną datę i kwotę transakcji.
- Przy kilku nabywcach trzeba przygotować dane każdego współkupującego do PCC-3/A, a nie wyłącznie dane osoby prowadzącej sprawę.
Praktyczny przykład: Toyota Corolla z 2016 r., silnik 1.6 i przebieg 180 tys. km nie powinna być porównywana z autem powypadkowym lub z wersją hybrydową. Liczą się cechy podobnych ofert, nie przypadkowo najniższa cena znaleziona w internecie.
Jak kupić używany samochód pomoże zebrać dane, które później przydają się także przy ocenie wartości rynkowej.
Jak wypełnić PCC-3: część A i B bez zgadywania?
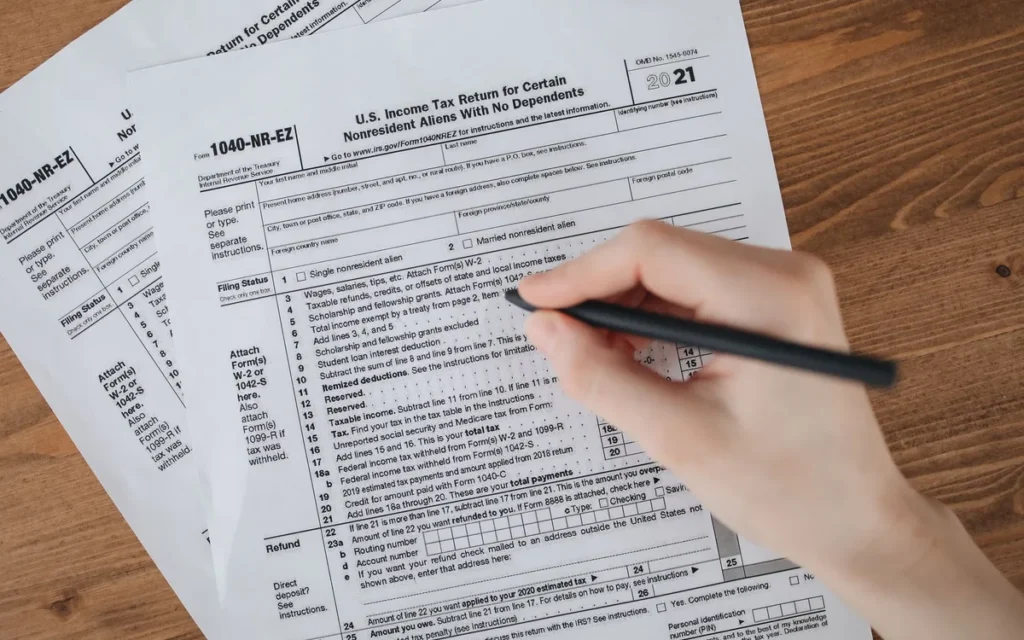
PCC-3 w części A i B wymaga wskazania celu złożenia, właściwego urzędu skarbowego oraz identyfikacji podatnika; poprawne dane adresowe i identyfikacyjne ograniczają ryzyko wezwania do uzupełnienia. Formularz PCC-3 nie jest rocznym zeznaniem PIT ani deklaracją VAT – dotyczy podatku od czynności cywilnoprawnych.
Jak wybrać cel złożenia i urząd skarbowy?
Najpierw wybierz złożenie deklaracji albo korektę, a następnie wskaż urząd właściwy zgodnie z aktualnymi objaśnieniami formularza PCC-3. Nie wybieraj urzędu według miejsca zakupu auta, siedziby komisu ani adresu poprzedniego właściciela bez sprawdzenia zasad dla swojej czynności.
W praktyce sprawdzam nazwę urzędu bezpośrednio w serwisie podatki.gov.pl tuż przed wysłaniem. Reorganizacje administracyjne, zmiana miejsca zamieszkania i szczególne reguły właściwości potrafią zmienić intuicyjną odpowiedź.
- Cel „złożenie deklaracji” wybierasz przy pierwszym prawidłowym rozliczeniu konkretnej czynności.
- Cel „korekta deklaracji” wybierasz po wykryciu błędu w danych, wartości albo obliczeniu podatku.
- Urząd skarbowy powinien być ustalony według przepisów właściwych dla rodzaju czynności, a nie według wygody podatnika.
- Adres podatnika powinien odzwierciedlać stan wymagany przez formularz i aktualne dane identyfikacyjne.
Jak wpisać podatnika w części B?
W części B wpisz dane osoby, na której ciąży obowiązek podatkowy, dokładnie tak, aby urząd mógł ją jednoznacznie zidentyfikować. Przy osobie fizycznej zwykle kluczowe są imię, nazwisko, PESEL i adres, natomiast przedsiębiorca może używać innych danych identyfikacyjnych.
Nie skracaj nazwiska, nie zamieniaj kolejności imion i nie wpisuj adresu zameldowania tylko dlatego, że pamiętasz go z dowodu. Jeśli kupujący są dwaj, deklaracja główna nie eliminuje konieczności rozważenia PCC-3/A.
„Elektroniczne wysłanie dokumentu nie zwalnia z obowiązku sprawdzenia danych wpisanych przez podatnika.” — parafraza instrukcji procesowej Krajowej Administracji Skarbowej dotyczącej obsługi dokumentów elektronicznych, 2026.
Najbezpieczniejsza zasada brzmi: przepisz dane z umowy i dokumentu identyfikacyjnego, potem porównaj je znak po znaku przed podpisaniem formularza PCC-3.
Jak wypełnić PCC-3: część C i D oraz wartość rynkową?
Część C opisuje czynność cywilnoprawną, a część D służy do obliczenia podatku na podstawie wartości rynkowej przedmiotu, nie tylko ceny zapisanej w umowie. Wartość rynkową trzeba uzasadnić stanem, miejscem i czasem sprzedaży, zgodnie z ustawą o PCC oraz aktualnymi objaśnieniami KAS.
Co wpisać w przedmiocie czynności i podstawie opodatkowania?
Wpisz rodzaj umowy i precyzyjnie opisz jej przedmiot, a jako podstawę opodatkowania przyjmij wartość rynkową ustaloną na dzień dokonania czynności. Przy aucie sam zapis „samochód osobowy” jest zbyt ubogi, jeżeli dokumenty pozwalają doprecyzować markę, model, rok i stan.
Przykład: umowa opiewa na 22 000 zł, ale podobne sprawne samochody tej samej wersji kosztują zwykle 30 000-34 000 zł. Przed przyjęciem 22 000 zł przeanalizuj, czy uszkodzony silnik, szkoda powypadkowa albo brak dokumentacji rzeczywiście obniżają wartość w sposób możliwy do wykazania.
- Marka i model pojazdu są cechami podstawowymi przy porównywaniu wartości rynkowej samochodu.
- Rok produkcji i data pierwszej rejestracji wpływają na porównanie z ofertami z tego samego segmentu.
- Przebieg oraz stan mechaniczny mogą uzasadniać niższą wartość, gdy masz dokumentację napraw lub oględzin.
- Wersja silnikowa i wyposażenie mogą istotnie zmieniać cenę podobnych aut na lokalnym rynku.
- Uszkodzenia powypadkowe powinny mieć opis, zdjęcia albo kosztorys, zamiast ogólnego hasła „stan do poprawek”.
Jak obliczyć podatek w części D?
Najpierw ustal właściwą podstawę opodatkowania, potem zastosuj stawkę wynikającą z aktualnych przepisów dla danej czynności i wpisz wynik zgodnie z formularzem. Stawki oraz zasady zaokrągleń sprawdź w dniu składania deklaracji na podatki.gov.pl lub w ustawie o PCC, ponieważ nie należy opierać rozliczenia na starym poradniku.
| Element | Co sprawdzić | Przykład praktyczny |
|---|---|---|
| Kwota z umowy | Czy odpowiada rzeczywistym ustaleniom stron | 28 000 zł wpisane przez kupującego i sprzedawcę |
| Wartość rynkowa | Ceny porównywalnych rzeczy w dniu czynności | Oferty podobnych aut od 27 500 do 30 500 zł |
| Stan przedmiotu | Usterki, przebieg, wyposażenie, dokumentacja | Uszkodzona skrzynia biegów potwierdzona wyceną |
| Stawka podatku | Aktualny przepis właściwy dla czynności | Zweryfikowana przed wysłaniem w źródłach KAS |
Nie zaniżaj wartości tylko po to, aby zapłacić mniej. Organ może zakwestionować podstawę, a brak sensownego uzasadnienia ceny szybko zamienia prostą deklarację w korespondencję z urzędem.
Jak złożyć PCC-3 online i jak zapłacić podatek?
PCC-3 można złożyć elektronicznie przez dostępne kanały administracji skarbowej, w tym e-Urząd Skarbowy, po aktualnym sposobie uwierzytelnienia wskazanym przez Krajową Administrację Skarbową. Wysłanie deklaracji i zapłata podatku to dwa odrębne działania: po pierwszym zachowaj UPO, po drugim potwierdzenie przelewu.
Jak wysłać PCC-3 przez e-Urząd Skarbowy?
Najpierw zaloguj się do e-Urzędu Skarbowego, wybierz aktualny formularz PCC-3, wpisz dane z umowy i przejdź przez walidację pól przed wysłaniem. Po skutecznym złożeniu pobierz UPO, ponieważ jest ono urzędowym dowodem odbioru dokumentu.
- Wejdź do e-Urzędu Skarbowego i skorzystaj z aktualnej metody logowania udostępnionej przez KAS.
- Wybierz formularz PCC-3 odpowiadający właściwemu okresowi i celowi złożenia dokumentu.
- Przenieś dane z umowy, zachowując zgodność dat, danych stron i opisu przedmiotu.
- Sprawdź podsumowanie, zwłaszcza urząd skarbowy, podstawę opodatkowania i kwotę podatku.
- Wyślij deklarację oraz zapisz UPO w formacie PDF lub w bezpiecznym folderze.
- Jeżeli system wskazuje błąd techniczny, nie zakładaj automatycznie, że dokument dotarł – sprawdź status wysyłki.
Jak założyć profil zaufany wyjaśnia jeden z popularnych sposobów potwierdzania tożsamości w usługach publicznych. Konkretna metoda autoryzacji może się zmieniać, dlatego sprawdź komunikaty e-Urzędu Skarbowego w dniu wysyłki.
Jak zapłacić PCC po złożeniu deklaracji?
Po wysłaniu PCC-3 wykonaj przelew na rachunek właściwego urzędu skarbowego, używając numeru rachunku zweryfikowanego bezpośrednio w oficjalnym wykazie. Nie wysyłaj pieniędzy na numer zapisany w starym szablonie przelewu, wiadomości od osoby trzeciej ani artykule bez daty aktualizacji.
- Numer rachunku urzędu skarbowego trzeba sprawdzić na oficjalnej stronie Krajowej Administracji Skarbowej przed wykonaniem przelewu.
- Tytuł przelewu powinien umożliwiać identyfikację podatnika i rozliczanej czynności, zgodnie z instrukcją banku lub urzędu.
- Potwierdzenie przelewu należy zachować razem z UPO i podpisaną umową kupna sprzedaży.
- Data zlecenia przelewu ma znaczenie, dlatego nie zostawiaj płatności na moment po upływie terminu.
Deklaracja PCC-3 bez UPO i płatność bez potwierdzenia przelewu pozostawiają podatnika bez dwóch podstawowych dowodów, że rozliczenie przebiegło prawidłowo. Jak rozliczyć podatek online pokazuje też organizację dokumentów po wysyłce.
Jak poprawić PCC-3 i co zrobić po spóźnieniu?
Korektę PCC-3 składa się po wykryciu błędu w danych, wartości lub obliczeniu, korzystając z aktualnego trybu wskazanego przez Krajową Administrację Skarbową. Przy spóźnieniu nie ignoruj sprawy: ustal stan rozliczenia, złóż właściwy dokument i rozważ indywidualną pomoc doradcy podatkowego, ponieważ konsekwencje zależą od okoliczności.
Czy można złożyć korektę PCC-3?
Tak, błędną deklarację można skorygować według aktualnych zasad podatkowych, zaznaczając właściwy cel złożenia i poprawiając konkretną nieprawidłowość. Zachowaj kopię pierwotnej deklaracji, UPO oraz dokumenty wyjaśniające zmianę, na przykład poprawioną umowę lub materiał o wartości rynkowej.
Nie poprawiaj deklaracji „na oko”. Jeśli kwota zmienia się z 25 000 zł na 31 000 zł, opisz dla siebie powód: błędnie przepisana cena, nieuwzględniony aneks albo ponowna ocena wartości rynkowej po zebraniu porównywalnych ofert.
Co jeśli spóźnię się z PCC-3?
Po przekroczeniu terminu złóż deklarację i ureguluj należność możliwie szybko, a w sprawach budzących wątpliwość skontaktuj się z właściwym urzędem lub doradcą podatkowym. Nie zakładaj, że brak wezwania oznacza brak obowiązku, ponieważ termin i skutki zależą od stanu faktycznego oraz aktualnych przepisów.
- Spóźnioną deklarację PCC-3 należy ustalić i złożyć według aktualnej procedury, zamiast czekać na automatyczne przypomnienie.
- Niedopłata podatku może wymagać dopłaty, dlatego trzeba ponownie zweryfikować wartość rynkową i obliczenie.
- Korekta danych identyfikacyjnych wymaga zgodności z dokumentami podatnika oraz pierwotną umową.
- Kontakt z urzędem skarbowym jest rozsądny, gdy problem obejmuje współwłasność, zwolnienie, VAT albo kilka powiązanych umów.
Informacje prawne i rachunki urzędów sprawdzono pod kątem źródeł wskazanych na 2026 r.; przepisy mogą się zmienić. Treść nie zastępuje konsultacji z doradcą podatkowym ani indywidualnej interpretacji sytuacji.
Najczęściej zadawane pytania
Ile jest czasu na złożenie PCC-3?
Co do zasady deklarację PCC-3 oraz rozliczenie podatku wykonuje się w terminie 14 dni od dnia powstania obowiązku podatkowego. Przed wysyłką sprawdź aktualne objaśnienia KAS, ponieważ szczególne czynności mogą wymagać odmiennej oceny terminu.
Czy PCC-3 można złożyć przez internet?
Tak, formularz można złożyć elektronicznie przez dostępny kanał administracji skarbowej, w tym e-Urząd Skarbowy. Po wysłaniu pobierz i zachowaj UPO, bo potwierdza ono odbiór dokumentu przez system.
Czy PCC płaci się od ceny z umowy?
Podstawa opodatkowania zależy od wartości rynkowej przedmiotu czynności, a nie wyłącznie od kwoty wpisanej przez strony. Gdy cena jest niższa od poziomu rynkowego, przygotuj dowody wyjaśniające różnicę, na przykład opis uszkodzeń lub porównywalne ogłoszenia.
Czy przy kilku kupujących składa się jeden formularz?
Przy kilku podatnikach należy sprawdzić, czy oprócz PCC-3 potrzebny jest załącznik PCC-3/A. Każdy współkupujący powinien być wykazany zgodnie z aktualnymi objaśnieniami formularza i treścią umowy.
Czy można złożyć korektę PCC-3?
Tak, korekta PCC-3 jest możliwa po wykryciu błędu, jeżeli zastosujesz aktualny tryb i prawidłowo oznaczysz cel złożenia. Zachowaj dokumenty, które wyjaśniają zmianę danych lub wartości, ponieważ mogą być potrzebne przy kontakcie z urzędem.
Jaki urząd skarbowy wybrać do PCC-3?
Urząd wybiera się według zasad właściwości określonych dla danej czynności, a nie automatycznie według miejsca zakupu. Zweryfikuj nazwę urzędu i instrukcję formularza na podatki.gov.pl bezpośrednio przed wysłaniem.
Czy zakup auta od komisu wymaga PCC-3?
To zależy od statusu i sposobu opodatkowania konkretnej transakcji. Faktura VAT może oznaczać wyłączenie z PCC, ale sam napis „komis” nie zastępuje analizy dokumentu sprzedaży i aktualnych przepisów.
Źródła i literatura
- podatki.gov.pl – podatek od czynności cywilnoprawnych, Krajowa Administracja Skarbowa, dostęp i weryfikacja: 2026.
- e-Urząd Skarbowy, Krajowa Administracja Skarbowa, dostęp i weryfikacja: 2026.
- Ustawa o podatku od czynności cywilnoprawnych, ISAP – Internetowy System Aktów Prawnych, stan weryfikowany: 2026.
- Portal podatki.gov.pl, Krajowa Administracja Skarbowa, formularze, instrukcje i komunikaty dla podatników, 2026.
Redaktorka prowadząca Biblioteki Kruka. Od kilkunastu lat tworzy praktyczne poradniki: sprawdza źródła, testuje instrukcje krok po kroku i pisze prostym językiem, żeby wiedza była naprawdę użyteczna.